Kautionsversicherung
Sicherheiten stellen, ohne Ihre Bankkreditlinie zu belasten.
Berechnen Sie in wenigen Schritten, wie viel Ihrer Bankkreditlinie eine Bürgschaft binden würde – und was eine Versicherungsbürgschaft stattdessen freihält.
- Unverbindliche Modellrechnung
- Für diese Modellrechnung keine Bonitätsprüfung nötig
- Keine Vertragszusage
Schnellcheck: Ihre Bankkreditlinie
Anteil Ihrer Bankkreditlinie ohne Kautionsversicherung gebunden
Gebundener Anteil: 20 %
Warum wichtigWarum eine Kautionsversicherung für Ihr Unternehmen relevant wird.
Der Unterschied
Eine Bankbürgschaft bindet Ihre Kreditlinie – eine Versicherungsbürgschaft nicht.
Ihre Liquidität bleibt erhalten, Ihre Bankkreditlinie bleibt frei für Investitionen und Wachstum – anhand Ihrer eigenen Angaben aus dem Schnellcheck oben.
Basierend auf Ihren Angaben im Schnellcheck oben (100.000 € Bürgschaftssumme, 500.000 € Bankkreditlinie) — dort jederzeit anpassbar.
Wie viel könnte Ihre Bürgschaft kosten – und was sparen Sie gegenüber einer Bankbürgschaft?
Bürgschaftssumme, Laufzeit und ein angenommener Avalprovisionssatz ergeben eine erste, nachvollziehbare Einschätzung Ihrer Kosten sowie des Liquiditätsvorteils gegenüber einer klassischen Bankbürgschaft.
Geschätzte Jahresprämie
Geschätzte Jahresprämie: 1.200 €
Wie wird dieser Wert berechnet?
Bürgschaftssumme × angenommener Avalprovisionssatz – die geschätzte jährliche Prämie für die Bürgschaft. Der tatsächliche Satz hängt von Bürgschaftsart, Branche und Bonität ab.
Mögliche Gesamtkosten über die Laufzeit
Mögliche Gesamtkosten über die Laufzeit: 2.400 €
Wie wird dieser Wert berechnet?
Jahresprämie × Laufzeit – die geschätzten Gesamtkosten der Bürgschaft über die gewählte Laufzeit (vereinfachte lineare Hochrechnung).
Eingesparte Kreditlinie
Eingesparte Kreditlinie: 100.000 €
Wie wird dieser Wert berechnet?
Entspricht der Bürgschaftssumme (bei Angabe einer Banklinie: begrenzt auf deren Höhe) – dieser Betrag muss bei einer Kautionsversicherung nicht als Sicherheit bei Ihrer Bank hinterlegt oder aus Ihrer bestehenden Kreditlinie gebunden werden.
Anteil Ihrer Bankkreditlinie ohne Kautionsversicherung gebunden
Anteil Ihrer Bankkreditlinie ohne Kautionsversicherung gebunden: 20 %
Wie wird dieser Wert berechnet?
Bürgschaftssumme ÷ angegebene Bankkreditlinie – wie viel Prozent Ihrer Kreditlinie diese Bürgschaft binden würde, würde sie über die Hausbank statt über eine Kautionsversicherung gestellt.
Liquiditätsvorteil gegenüber Bankbürgschaft
Liquiditätsvorteil gegenüber Bankbürgschaft: 10.000 €
Dieser Vorteil betrifft nur die gebundene Kreditlinie – eine Bankbürgschaft ist selbst nicht kostenlos, sondern verursacht ihrerseits einen Avalzins (siehe Glossar „Bürgschaftsprämie/Avalzins“). Der tatsächliche Gesamtvorteil hängt zusätzlich vom individuellen Konditionenvergleich beider Wege ab.
Wie wird dieser Wert berechnet?
Eingesparte Kreditlinie × angenommener Kapitalkostensatz × Laufzeit – der geschätzte wirtschaftliche Vorteil daraus, dieses Kapital über die Laufzeit anderweitig nutzen zu können, statt es als Sicherheit zu binden.
Beispielrechnung – individuelle Konditionen werden persönlich ermittelt.
Avalprovisionssatz und Kapitalkostensatz sind bewusst einstellbare Beispielwerte. Die tatsächliche Prämie hängt von Bürgschaftsart, Branche, Bonität und dem gewählten Bürgen ab und wird individuell ermittelt.
Passt das zu Ihrem Vorhaben?
Bankaval oder Versicherungsbürgschaft?
Beide stellen die geforderte Sicherheit – die passende Variante hängt von Ihrer Bonität, Ihrem Auftragsvolumen und Ihrer bestehenden Bankbeziehung ab.
- Auswirkung auf die Kreditlinie
- Wird in der Regel auf die bestehende Kreditlinie bei der Hausbank angerechnet und schränkt den Rahmen für andere Finanzierungen ein.
- Zusätzliche Sicherheiten
- Je nach Bonität und Hausbankbeziehung können zusätzliche Sicherheiten oder Eigenkapitalnachweise verlangt werden.
- Liquidität
- Kein Kapitalabfluss – aber der gebundene Kreditlinienanteil steht für andere Vorhaben nicht mehr zur Verfügung.
- Flexibilität
- Eng an die bestehende Bankbeziehung gekoppelt; eine Anpassung erfordert meist eine erneute Kreditverhandlung.
- Bonitätsprüfung
- Erfolgt im Rahmen der bestehenden Kreditbeziehung – oft mit bereits vorhandenen Unterlagen.
- Kosten und Provisionen
- Avalprovision meist an bestehende Kreditkonditionen gekoppelt; die Höhe hängt von der individuellen Bankbeziehung ab.
- Laufzeit
- Läuft in der Regel parallel zur bestehenden Kreditbeziehung; Anpassungen erfordern Rücksprache mit der Bank.
- Bearbeitungsweg
- Läuft über den bestehenden Firmenkundenbetreuer – vertraut, aber an dessen Bearbeitungszeiten gebunden.
Sinnvoll, wenn die Bankkreditlinie ohnehin nicht ausgeschöpft ist und eine enge, eingespielte Bankbeziehung besteht.
Ein Kostenvorteil, der leicht übersehen wird
Die Bürgschaftsprämie einer Kautionsversicherung ist von der Versicherungsteuer befreit und fällt auch nicht unter die Umsatzsteuer. Anders als bei vielen anderen Versicherungsbeiträgen kommt auf die ausgewiesene Prämie also kein zusätzlicher steuerlicher Aufschlag hinzu.
Fachbegriffe der Kautionsversicherung
Die wichtigsten Begriffe rund um Avalrahmen, Obligo und Haftung – neutral und verständlich erklärt.
18 Begriffe
Bürgschaftsrahmen
auch: AvalrahmenDas mit dem Bürgen vereinbarte Gesamtlimit, innerhalb dessen einzelne Bürgschaften flexibel und ohne erneute vollständige Bonitätsprüfung abgerufen werden können.
Einzellimit
Die innerhalb des Bürgschaftsrahmens geltende Höchstgrenze für eine einzelne Bürgschaft. Auch bei ausreichendem Gesamtrahmen darf eine einzelne Bürgschaft dieses Limit nicht übersteigen.
Bürgschaftsprämie
auch: Avalzins, AvalprovisionDas Entgelt, das der Bürge für die Übernahme des Risikos berechnet – üblicherweise ein Prozentsatz der Bürgschaftssumme pro Jahr. Bei Bankbürgschaften ist dafür häufig der Begriff „Avalzins“ gebräuchlich, gemeint ist derselbe Kostenbestandteil.
Sicherheitseinbehalt
Ein vom Auftraggeber einbehaltener Teil der Vergütung, der als Sicherheit für Mängelansprüche oder die vertragsgemäße Ausführung dient. Eine Bürgschaft kann diesen Einbehalt ersetzen und die einbehaltene Liquidität freigeben.
Regress-/Rückgriffsanspruch
Der Anspruch des Bürgen gegenüber dem Auftragnehmer, nachdem der Bürge den Begünstigten aus der Bürgschaft bezahlt hat. Die Bürgschaft befreit den Auftragnehmer also nicht endgültig von seiner Verpflichtung, sondern verschiebt die Zahlung zeitlich.
Akzessorietät
Die rechtliche Abhängigkeit der Bürgschaft von der zugrunde liegenden Forderung (§ 767 BGB): Der Bürge haftet nur so weit, wie die gesicherte Forderung tatsächlich besteht, und kann grundsätzlich auch Einwendungen geltend machen, die dem Auftragnehmer gegenüber dem Auftraggeber zustehen würden – etwa eine bereits abgelaufene Verjährungsfrist. Bei einer Bürgschaft auf erstes Anfordern ist diese Prüfung vor der Zahlung ausgeschlossen; sie erfolgt dort erst nachträglich im Rückforderungsprozess.
Bonitätsprüfung
Die Prüfung der wirtschaftlichen Verhältnisse eines Unternehmens durch den Bürgen, bevor ein Bürgschaftsrahmen eingerichtet oder eine Bürgschaft ausgestellt wird. Sie entscheidet über Rahmenhöhe und Konditionen.
Sicherheitenfreie Bürgschaft
Eine Bürgschaft, die der Bürge ohne zusätzliche dingliche Sicherheiten (z. B. Grundschulden) stellt – möglich bei ausreichender Bonität des Unternehmens.
Bürgschaftsobligo
Die Summe aller zu einem Zeitpunkt tatsächlich in Anspruch genommenen, also ausgestellten und noch nicht zurückgegebenen Bürgschaften eines Unternehmens.
Gesamtobligo
Das Bürgschaftsobligo über alle Bürgen und Rahmen eines Unternehmens hinweg – relevant, wenn Bürgschaften sowohl über die Hausbank als auch über einen Kautionsversicherer gestellt werden.
Globalbürgschaft
Eine einzelne Bürgschaftsurkunde, die mehrere Verpflichtungen oder Projekte gleichzeitig absichert, statt für jede Verpflichtung eine eigene Urkunde auszustellen.
Enthaftung
auch: EnthaftungserklärungDie schriftliche Erklärung des Begünstigten, dass eine Bürgschaft nicht mehr benötigt wird. Erst mit der Enthaftung endet die Haftung des Bürgen, und der Bürgschaftsrahmen wird wieder frei.
Standardtext
Ein vom Bürgen verwendeter, standardisierter Bürgschaftswortlaut, der die Ausstellung beschleunigt, weil er nicht individuell verhandelt werden muss.
Sondertext
Ein vom Begünstigten geforderter, individuell formulierter Bürgschaftswortlaut, der vom Standardtext abweicht – erfordert in der Regel eine gesonderte Prüfung durch den Bürgen und kann die Ausstellung verzögern.
Großrisikoversicherung
Ein versicherungsaufsichtsrechtlicher Status, der es Kautionsversicherern erlaubt, Bürgschaften auch für große, gewerbliche Risiken ohne bestimmte verbraucherschützende Einschränkungen zu stellen.
Bürgschaft auf erstes Anfordern
Eine Bürgschaftsform, bei der der Bürge auf einfache Zahlungsaufforderung des Begünstigten zahlt, ohne die materielle Berechtigung vorab zu prüfen. Streitfragen werden erst im Nachhinein zwischen den Parteien geklärt – im Unterschied zur regulären Bürgschaft, bei der der Bürge vor der Zahlung prüft.
Umorganisationsrecht
Das Recht, im Bürgschaftsvertrag vereinbarte Bedingungen bei einer Umstrukturierung des Unternehmens anzupassen – etwa bei einem Wechsel der Rechtsform oder einer Umfirmierung, ohne bestehende Bürgschaften neu ausstellen zu müssen.
Bürgschaftsurkunde
Das vom Bürgen ausgestellte Dokument, das die Bürgschaft rechtsverbindlich verbrieft und beim Begünstigten eingereicht wird. Nach Wegfall der gesicherten Verpflichtung wird die Urkunde zur Rückgabe eingereicht.
Welche Bürgschaft benötigen Sie?
Drei kurze Fragen genügen für eine erste Einordnung.
Frage 1 von 3
In welcher Phase befinden Sie sich gerade?
Immer, wenn jemand eine Sicherheit verlangt.
Auftraggeber, Vermieter und Behörden verlangen Sicherheiten, bevor sie Ihnen einen Auftrag, eine Fläche oder einen Aufschub geben. Eine Bürgschaft stellt diese Sicherheit – ohne dass Sie dafür eigenes Kapital hinterlegen.
Ausschreibungen gewinnen
Sie bewerben sich um einen Auftrag und sollen die Verbindlichkeit Ihres Angebots absichern – ohne dafür Kapital zu hinterlegen.
Ausführung & Gewährleistung
Ein Auftraggeber verlangt eine Sicherheit für die vertragsgemäße Ausführung oder für Mängelansprüche nach der Abnahme.
Anzahlungen absichern
Ihr Kunde leistet eine Anzahlung und möchte sichergehen, dass sie zurückfließt, falls die vereinbarte Leistung ausbleibt.
Gewerbemiete & Kaution
Sie mieten Gewerbeflächen und sollen eine Kaution hinterlegen – die Bürgschaft ersetzt die Barkaution.
Eine Bürgschaft ersetzt keine Bonitätsprüfung.
Der Bürge übernimmt für den Gläubiger das Risiko, springt bei Nichtleistung ein – prüft dafür aber Ihre Bonität genauso sorgfältig wie eine Bank bei einem Kredit. Wer diesen Zusammenhang kennt, kann seinen Bürgschaftsbedarf realistisch einschätzen.
Das Risiko
Ohne die geforderte Sicherheit platzt der Auftrag – oder die Barkaution bindet genau das Kapital, das Sie fürs Wachstum brauchen.
Eine Bürgschaft löst beides: Sie stellen die Sicherheit und behalten Ihre Liquidität. Welche Form passt, hängt von Auftrag, Vertrag und Auftraggeber ab.
Was ohne die richtige Sicherheit passiert
Fehlt die geforderte Bürgschaft – oder wird sie ungünstig gestellt – trifft es Auftrag, Liquidität und Bankspielraum zugleich.
Der Auftrag platzt
Ohne die geforderte Sicherheit kommt der Zuschlag nicht zustande – der Auftrag geht an den Wettbewerb.
Kapital ist gebunden
Eine hinterlegte Barkaution oder ein Sicherheitseinbehalt blockiert genau die Liquidität, die Sie fürs Wachstum brauchen.
Die Banklinie schrumpft
Läuft jede Bürgschaft über die Hausbank, sinkt der Spielraum für Investitionen und Betriebsmittel.
Für jede Anforderung die passende Bürgschaft
Kein Produktkatalog, sondern Nutzen: Jede Bürgschaftsart löst eine konkrete Anforderung Ihrer Auftraggeber – und hält Ihr Kapital dort, wo es arbeiten soll.
Bürgschaftsarten von A bis Z
Durchsuchen Sie das Lexikon nach Begriff oder Kategorie. Jeder Eintrag führt zu einer verständlichen Erklärung mit Ablauf und Praxisbeispiel.
13 Begriffe
- Vertrag & Gewährleistung
Vertragserfüllungsbürgschaft
Sichert dem Auftraggeber die vertragsgemäße Erfüllung durch den Auftragnehmer ab.
Begriff ansehen - Vertrag & Gewährleistung
Gewährleistungsbürgschaft
Sichert Mängelansprüche nach der Abnahme während der Gewährleistungsfrist.
Begriff ansehen - Vertrag & Gewährleistung
Anzahlungsbürgschaft
Sichert die Rückzahlung geleisteter Anzahlungen, falls die Leistung ausbleibt.
Begriff ansehen - Vertrag & Gewährleistung
Bietungsbürgschaft
Sichert die Verbindlichkeit eines Angebots in Ausschreibungen ab.
Begriff ansehen - Vertrag & Gewährleistung
Prozessbürgschaft
Dient als Sicherheitsleistung in gerichtlichen Verfahren.
Begriff ansehen - Bau & Bauhandwerk
Ausführungsbürgschaft
Sichert die vertragsgemäße Ausführung von Bauleistungen ab.
Begriff ansehen - Bau & Bauhandwerk
Bauhandwerkersicherungsbürgschaft
Sichert dem Auftragnehmer seine Vergütung nach § 650f BGB.
Begriff ansehen - Miete & Kaution
Mietkautionsbürgschaft
Ersetzt die Barkaution im Miet- oder Gewerbemietverhältnis.
Begriff ansehen - Handel, Zoll & Logistik
Zollbürgschaft
Sicherheit gegenüber der Zollverwaltung für Einfuhrabgaben und Verbrauchsteuern.
Begriff ansehen - Finanzierung & Aval
Avalkredit
Kreditrahmen, über den Bürgschaften und Avale gestellt werden.
Begriff ansehen - Finanzierung & Aval
Energieversorgerbürgschaft
Sichert Zahlungsverpflichtungen gegenüber Energieversorgern und Netzbetreibern ab.
Begriff ansehen - Finanzierung & Aval
Kreditbürgschaft
Bürgschaft zur Absicherung eines Kredits oder Darlehens.
Begriff ansehen - Finanzierung & Aval
Zahlungsbürgschaft
Sichert die Zahlungsverpflichtung eines Auftraggebers oder Käufers ab.
Begriff ansehen
So funktioniert die Bürgschaftsabsicherung
Vom ersten Schritt – der Analyse Ihres Bürgschaftsbedarfs – bis zur Rückgabe der Urkunde folgt eine Bürgschaftsabsicherung einem klaren, wiederkehrenden Muster.
- 01
Bedarf klären
Am Anfang steht die Analyse Ihres Auftragsvolumens: Wie viele Ausschreibungen und Aufträge laufen parallel, welche Sicherheiten verlangen Ihre Auftraggeber typischerweise, und wie hoch ist der wiederkehrende Bedarf?
Je vollständiger der Überblick über laufende und geplante Aufträge, desto passgenauer der spätere Avalrahmen.
- 02
Unterlagen zusammenstellen
Jahresabschluss, Handelsregisterauszug und die konkrete Auftragsbestätigung oder Ausschreibungsunterlage werden zusammengestellt – Grundlage für die anschließende Bonitätsprüfung.
Vollständige Unterlagen beim ersten Anlauf beschleunigen jeden weiteren Schritt spürbar.
- 03
Bonitätsprüfung
Der Bürge – Bank oder Kautionsversicherer – prüft die Bonität Ihres Unternehmens. Diese Prüfung entscheidet über Rahmenhöhe und Konditionen und ersetzt keine eigene Kapitalprüfung.
Aktuelle Bilanz- und Zahlungserfahrungsdaten bereithalten beschleunigt die Prüfung spürbar.
- 04
Rahmen festlegen
Statt jede Bürgschaft einzeln zu beantragen, wird ein Avalrahmen eingerichtet, über den sich künftige Bürgschaften flexibel und kurzfristig abrufen lassen.
Ein ausreichend bemessener Rahmen erspart bei jedem neuen Auftrag eine erneute vollständige Bonitätsprüfung.
- 05
Bürgschaft beantragen
Innerhalb des eingerichteten Rahmens wird die konkret geforderte Bürgschaft beantragt – mit Angaben zu Auftraggeber, Bürgschaftsart, Höhe und Zweck.
Der Bürgschaftstext sollte exakt der vertraglich vereinbarten Sicherheit entsprechen – nicht mehr und nicht weniger.
- 06
Urkunde ausstellen
Der Bürge prüft den Antrag und stellt die Bürgschaftsurkunde aus – in der Regel innerhalb weniger Werktage, häufig auch digital.
Die Urkunde vor Einreichung beim Auftraggeber auf Übereinstimmung mit dem Vertrag prüfen.
- 07
Laufende Bürgschaften verwalten
Rahmenauslastung, Laufzeiten und anstehende Rückgaben werden fortlaufend im Blick behalten – ein Frühwarnsystem, damit der Rahmen nicht unnötig blockiert bleibt.
Ungenutzte oder abgelaufene Bürgschaften zeitnah zur Rückgabe einreichen, um Rahmenkapazität freizuhalten.
- 08
Bürgschaft zurückgeben oder ausbuchen
Nach Abnahme der Leistung oder Ablauf der Gewährleistungsfrist wird die Bürgschaftsurkunde zurückgegeben und der Rahmen entsprechend wieder frei.
Eine aktiv nachgehaltene Rückgabe ist der einfachste Weg, den Avalrahmen dauerhaft effizient zu nutzen.
Ein Avalrahmen ist kein Freibrief.
Ein verbreitetes Missverständnis: Mit Einrichtung eines Avalrahmens sei jede künftige Bürgschaft automatisch in beliebiger Höhe gesichert. Tatsächlich hängt der Schutz von der Bonität und von wenigen, einfachen Regeln ab:
Bonität entscheidet
Die Höhe des Avalrahmens richtet sich nach Ihrer Bonität – nicht jede gewünschte Rahmenhöhe wird automatisch gewährt.
Rahmen ist nicht unbegrenzt
Innerhalb des Avalrahmens gelten Einzellimits je Bürgschaft – bei außergewöhnlich großen Aufträgen muss der Rahmen rechtzeitig erhöht werden.
Rückgabe nicht automatisch
Abgelaufene Bürgschaften werden nicht von selbst frei – die Rückgabe muss aktiv eingereicht werden, sonst bleibt der Rahmen unnötig blockiert.
Bürgschaftstext muss zum Vertrag passen
Nur was der Bürgschaftstext exakt abdeckt, ist im Anspruchsfall gesichert – Abweichungen vom Vertrag führen zu Streitpotenzial.
Warum Analyse vor Bürgschaftsart sinnvoll ist
Welche Bürgschaftsart und welcher Rahmen sinnvoll sind, hängt von Ihrem Auftragsvolumen, den typischen Sicherheitsanforderungen Ihrer Auftraggeber und Ihrer Bonität ab. Erst wenn diese Fragen beantwortet sind, lässt sich beurteilen, ob Avalkredit oder Kautionsversicherung passt und welche Bausteine wirklich gebraucht werden. Deshalb steht die Analyse vor der Bürgschaftsart – nicht umgekehrt.
So weit die Mechanik. Als Nächstes wird konkret, wie das in der Praxis aussieht – und welche Fälle typisch sind.
Bürgschaften in der Praxis
Typische Situationen aus dem Unternehmensalltag – und wie eine passende Bürgschaftslösung dabei unterstützt. Finden Sie sich wieder?
Bauwirtschaft · öffentliche Ausschreibung
Bauunternehmen gewinnt öffentlichen Auftrag
Ausgangslage
Ein Bauunternehmen bewirbt sich um einen öffentlichen Auftrag. Die Vergabestelle verlangt zunächst eine Bietungsbürgschaft, nach dem Zuschlag zusätzlich eine Vertragserfüllungsbürgschaft in Höhe von 5 % der Auftragssumme.
Lösung
Beide Bürgschaften werden über einen bestehenden Avalrahmen abgerufen, statt die geforderte Sicherheit als Barbetrag oder Sicherheitseinbehalt zu binden.
Nutzen
Das Unternehmen kann sich an der Ausschreibung beteiligen und den Auftrag ausführen, ohne dafür Kapital zu hinterlegen oder die Bankkreditlinie zu belasten. Nächster Schritt: Avalrahmen-Auslastung vor der nächsten Ausschreibung prüfen.
Handwerk · Sicherheitseinbehalt
Handwerksbetrieb löst Sicherheitseinbehalt ab
Ausgangslage
Ein Handwerksbetrieb hat ein Bauprojekt abgeschlossen. Der Auftraggeber möchte 5 % der Auftragssumme über die gesamte Gewährleistungsfrist als Sicherheitseinbehalt zurückhalten – benötigte Sicherheit: eine Gewährleistungsbürgschaft.
Lösung
Der Betrieb stellt eine Gewährleistungsbürgschaft; der Auftraggeber gibt den Einbehalt daraufhin sofort frei, statt ihn über Jahre zurückzuhalten.
Nutzen
Die einbehaltene Liquidität steht dem Betrieb sofort wieder zur Verfügung. Nächster Schritt: Laufzeit der Bürgschaft mit der vertraglichen Gewährleistungsfrist abgleichen und Rückgabe nach Fristablauf aktiv einreichen.
Maschinenbau · Anzahlungsbürgschaft
Maschinenbauer sichert eine Anzahlung ab
Ausgangslage
Ein Maschinenbauer gewinnt einen Großauftrag mit mehrjähriger Laufzeit. Der Kunde vereinbart eine Anzahlung zur Vorfinanzierung von Material und Fertigung – benötigte Sicherheit: eine Anzahlungsbürgschaft.
Lösung
Eine Anzahlungsbürgschaft sichert dem Kunden die Rückzahlung der Vorauszahlung, falls die vereinbarte Leistung ausbleibt.
Nutzen
Die Anzahlung fließt ohne Ausfallrisiko für den Kunden, der Maschinenbauer finanziert Material und Fertigung frühzeitig vor. Nächster Schritt: bei mehreren Teillieferungen prüfen, ob der Rahmen revolvierend genutzt werden kann.
Bau · Subunternehmer
Subunternehmer sichert seinen Werklohn ab
Ausgangslage
Ein Subunternehmer erbringt Leistungen für einen Generalunternehmer und möchte seinen gesetzlichen Anspruch auf Sicherheit nach § 650f BGB durchsetzen – benötigte Sicherheit: eine Bauhandwerkersicherungsbürgschaft.
Lösung
Der Generalunternehmer stellt dem Subunternehmer eine Bauhandwerkersicherungsbürgschaft in der gesetzlich vorgesehenen Höhe.
Nutzen
Der Werklohnanspruch des Subunternehmers ist abgesichert, ohne dass der Generalunternehmer Kapital hinterlegen muss. Nächster Schritt: Anspruch frühzeitig schriftlich geltend machen, da eine Frist zur Sicherheitsleistung läuft.
Wachstum · Bankkreditlinie ausgeschöpft
Wachsendes Unternehmen ergänzt die ausgeschöpfte Bankkreditlinie
Ausgangslage
Ein wachsendes Unternehmen stellt seine Bürgschaften bislang ausschließlich über die Hausbank. Mit steigendem Auftragsvolumen ist die Kreditlinie zunehmend ausgeschöpft – benötigte Sicherheit: zusätzlicher, bankenunabhängiger Avalrahmen.
Lösung
Ein Teil des Bürgschaftsbedarfs wird auf einen Avalrahmen bei einem Kautionsversicherer verlagert, der ergänzend zur bestehenden Bankbeziehung genutzt wird.
Nutzen
Die Bankkreditlinie bleibt für Investitionen und Betriebsmittel frei, während der Betrieb weiterhin alle geforderten Sicherheiten stellen kann. Nächster Schritt: Aufteilung zwischen Bankaval und Kautionsversicherer anhand des laufenden Bedarfs festlegen.
Auftraggeber · Einkauf
Einkäufer prüft eine erhaltene Bürgschaft
Ausgangslage
Ein Einkäufer erhält von einem Lieferanten eine Vertragserfüllungsbürgschaft als geforderte Sicherheit und muss vor Vertragsschluss einschätzen, ob die Urkunde werthaltig und der Bürgschaftstext belastbar ist – benötigte Prüfung, keine eigene Bürgschaft.
Lösung
Der Bürgschaftstext wird auf Übereinstimmung mit dem Vertrag geprüft: Bürge, Bürgschaftsart, Höhe, Laufzeit und ob es sich um eine selbstschuldnerische oder eine Ausfallbürgschaft handelt.
Nutzen
Der Einkäufer erkennt vor Vertragsschluss, ob die gestellte Sicherheit tatsächlich das vereinbarte Risiko abdeckt. Nächster Schritt: bei Unklarheiten im Bürgschaftstext vor Vertragsschluss eine Nachbesserung verlangen.
Typische Fälle verständlich erklärt
Wie eine Inanspruchnahme abläuft – und worauf es ankommt, damit die Bürgschaft reibungslos funktioniert.
Inanspruchnahme wegen Mängeln nach Abnahme
Ein Bauunternehmen hat eine Gewährleistungsbürgschaft gestellt. Nach der Abnahme treten Mängel auf, die der Auftraggeber innerhalb der Gewährleistungsfrist geltend macht.
Der Auftraggeber fordert den Bürgen zur Zahlung auf. Der Bürge prüft, ob die Mängelrüge fristgerecht und berechtigt ist, und klärt den Sachverhalt mit beiden Parteien.
Nach Prüfung reguliert der Bürge den berechtigten Anteil im Rahmen der Bürgschaftssumme; das Bauunternehmen begleicht den Mangel und den in Anspruch genommenen Betrag gegenüber dem Bürgen.
Das zeigt der Fall: Eine sorgfältige Mängeldokumentation und -behebung während der Gewährleistungsfrist verhindert, dass eine Inanspruchnahme über das tatsächlich Notwendige hinausgeht.
Vergessene Rückgabe blockiert den Avalrahmen
Ein Unternehmen hat mehrere Bürgschaften über Jahre laufen. Nach erfolgreicher Abnahme mehrerer Projekte werden die Urkunden nicht aktiv zur Rückgabe eingereicht.
Der Avalrahmen bleibt durch die nicht zurückgegebenen, eigentlich nicht mehr benötigten Bürgschaften belastet. Ein neuer Auftrag kann kurzfristig nicht mehr abgesichert werden, weil der Rahmen ausgeschöpft ist.
Nach Prüfung und Rückgabe der abgelaufenen Urkunden wird der Rahmen wieder frei – der neue Auftrag kann jedoch nur verzögert abgesichert werden.
Das zeigt der Fall: Abgelaufene oder nicht mehr benötigte Bürgschaften sollten aktiv zur Rückgabe eingereicht werden, statt auf eine automatische Freigabe zu warten.
Streit über den Bürgschaftsumfang
Der Wortlaut einer gestellten Vertragserfüllungsbürgschaft weicht in Details vom zugrunde liegenden Vertrag ab – etwa bei der genauen Definition der gesicherten Leistung.
Bei einer Inanspruchnahme entsteht Uneinigkeit darüber, ob der geltend gemachte Sachverhalt vom Bürgschaftstext gedeckt ist.
Die Klärung erfolgt im Austausch zwischen Auftraggeber, Auftragnehmer und Bürge und verzögert die Regulierung; in strittigen Fällen kann ein Sachverständigenverfahren zur Klärung beitragen.
Das zeigt der Fall: Der Bürgschaftstext sollte vor Ausstellung exakt mit der vertraglich vereinbarten Sicherheit abgeglichen werden – das vermeidet Auslegungsstreit im Anspruchsfall.
Anonymisierte, verallgemeinerte Beispiele zur Veranschaulichung. Der konkrete Ablauf richtet sich stets nach dem individuellen Bürgschaftsvertrag und den Bedingungen des jeweiligen Bürgen.
Worauf es beim Vergleich ankommt
Diese Kriterien helfen, Avalrahmen und Kautionsversicherungen sachlich einzuordnen – unabhängig vom einzelnen Bürgen.
Abgedeckte Bürgschaftsarten
Welche Bürgschaftsarten sind im Rahmen enthalten – von Bietung über Anzahlung bis Gewährleistung?
Avalrahmen-Höhe & Einzellimits
Wie hoch ist der Gesamtrahmen, und welche Grenze gilt für einzelne Bürgschaften?
Bonitätsanforderungen
Wie aufwendig ist die Bonitätsprüfung, und ab welcher Rahmenhöhe werden Sicherheiten verlangt?
Sicherheitenerfordernis
Müssen zusätzliche Sicherheiten gestellt werden, und wie hoch ist der maximale Anteil?
Bearbeitungsgeschwindigkeit
Wie schnell wird eine Bürgschaft ausgestellt, und ist eine digitale Abwicklung möglich?
Gebührenmodell
Wie setzt sich die Avalprovision zusammen, und welche Nebenkosten fallen an?
Laufzeit- & Kündigungsregelungen
Wie flexibel lässt sich der Rahmen anpassen, und welche Fristen gelten bei Rückgabe oder Kündigung?
Betreuung im Anspruchsfall
Wie wird eine Inanspruchnahme begleitet, und welche Unterstützung gibt es bei Streitfällen?
Deckungsstärken, die den Unterschied machen
Über die Grunddeckung hinaus lohnt sich ein Blick auf diese Besonderheiten und Erweiterungen – klicken Sie eine Karte an für Details.
Kein Kapitalabfluss statt Barsicherheit
Eine Bürgschaft ersetzt einen sonst geforderten Sicherheitseinbehalt oder eine Barkaution – das gebundene Kapital bleibt im Unternehmen verfügbar.
Bankkreditlinie bleibt unberührt
Wird die Bürgschaft über einen Kautionsversicherer statt über die Hausbank gestellt, bleibt die dortige Kreditlinie in der Regel unbelastet.
Flexibler Abruf über einen Avalrahmen
Innerhalb eines vereinbarten Bürgschaftsrahmens lassen sich einzelne Bürgschaften kurzfristig abrufen, ohne für jede eine vollständige neue Bonitätsprüfung zu durchlaufen.
Schnelle, oft digitale Ausstellung
Bürgschaften werden in der Regel innerhalb weniger Werktage ausgestellt – bei vielen Bürgschaftsarten auch digital.
Eventualverbindlichkeit statt Bilanzverbindlichkeit
Eine Bürgschaft erscheint als Eventualverbindlichkeit im Anhang des Jahresabschlusses und nicht als Verbindlichkeit in der Bilanz selbst.
Stärkere Position bei Auftraggebern und Vergabestellen
Eine anerkannte Bürgschaft signalisiert Zahlungs- und Erfüllungsfähigkeit und kann die Verhandlungsposition gegenüber Auftraggebern, Vermietern oder Vergabestellen stärken.
Kombination mehrerer Bürgschaftsarten in einem Projekt
In einem einzelnen Projekt lassen sich verschiedene Bürgschaftsarten nacheinander oder parallel einsetzen – etwa Bietungs-, Vertragserfüllungs- und Gewährleistungsbürgschaft.
Globalbürgschaft für mehrere Verpflichtungen
Statt für jede Verpflichtung eine eigene Urkunde auszustellen, kann eine einzelne Globalbürgschaft mehrere Projekte oder Verpflichtungen gleichzeitig absichern.
Revolvierende Nutzung bei wiederkehrenden Vorgängen
Für regelmäßig wiederkehrende Vorgänge – etwa Einfuhren oder Lieferbeziehungen – lässt sich eine Bürgschaft revolvierend nutzen, statt für jeden Einzelfall neu beantragt zu werden.
Erweiterung des Avalrahmens bei wachsendem Bedarf
Ein bestehender Avalrahmen lässt sich bei steigendem Auftragsvolumen erhöhen, statt zusätzliche Bürgschaften über separate Einzelvereinbarungen zu stellen.
Individuell abgestimmter Bürgschaftstext (Sondertext)
Verlangt der Begünstigte einen individuell formulierten Wortlaut statt des üblichen Standardtexts, lässt sich die Bürgschaft entsprechend als Sondertext gestalten.
Kombinierte Nutzung von Bankaval und Kautionsversicherer
Der Bürgschaftsbedarf lässt sich auf mehrere Bürgen verteilen – etwa teilweise über die Hausbank und teilweise über einen Kautionsversicherer.
Was Sie ehrlich abwägen sollten
Auch eine Bürgschaft ist kein Freifahrtschein. Diese Punkte gehören zu einer vollständigen Einschätzung dazu.
Avalprovision fällt laufend an
Für den eingerichteten Rahmen bzw. die einzelne Bürgschaft wird eine Avalprovision berechnet – unabhängig davon, ob es zu einer Inanspruchnahme kommt.
Keine endgültige Befreiung von der Verpflichtung
Eine Bürgschaft verschiebt eine Zahlung zeitlich, befreit das Unternehmen aber nicht endgültig – zahlt der Bürge im Anspruchsfall, kann er beim Unternehmen Regress nehmen.
Bonitätsprüfung ist Voraussetzung, nicht Formsache
Rahmenhöhe und Konditionen hängen von der Bonitätsprüfung ab – bei schwächerer Bonität können zusätzliche Sicherheiten verlangt werden, die den Zugang erschweren.
Der Rahmen ist endlich
Gesamtrahmen und Einzellimit begrenzen, wie viele Bürgschaften gleichzeitig gestellt werden können – bei wachsendem Bedarf muss der Rahmen rechtzeitig erhöht werden.
Rückgabe erfolgt nicht automatisch
Eine Bürgschaft endet nicht von selbst mit Wegfall des Sicherungszwecks – die Rückgabe muss aktiv beim Begünstigten eingereicht werden, sonst bleibt der Rahmen unnötig belastet.
Bei regulärer Bürgschaft prüft der Bürge vor der Zahlung
Anders als bei einer Bürgschaft auf erstes Anfordern wird bei einer regulären Bürgschaft die materielle Berechtigung vor der Zahlung geprüft – das kann die Regulierung im Anspruchsfall verzögern.
Bürgschaft auf erstes Anfordern zahlt auch bei strittigem Anspruch
Bei einer Bürgschaft auf erstes Anfordern zahlt der Bürge zunächst ohne Prüfung der materiellen Berechtigung – strittige Einwendungen werden erst danach im Rückforderungsprozess geklärt. Für den Auftragnehmer bedeutet das: Das Geld ist zunächst weg, selbst wenn der Anspruch am Ende zu Unrecht geltend gemacht wurde.
Was Sie vorher wissen sollten
Ausschlüsse, Voraussetzungen für vollen Versicherungsschutz und typische Fehler im Umgang mit der Kautionsversicherung – neutral erklärt.
Keine Befreiung von der zugrunde liegenden Verpflichtung
Eine Bürgschaft verschiebt eine Zahlung zeitlich, befreit den Auftragnehmer aber nicht endgültig – zahlt der Bürge, kann er beim Auftragnehmer Regress nehmen.
Kein Ersatz für die Übereinstimmung mit dem zugrunde liegenden Vertrag
Weicht der Bürgschaftstext von der vertraglich vereinbarten Sicherheit ab, ist im Anspruchsfall nicht automatisch geklärt, ob der Sachverhalt tatsächlich gedeckt ist.
Keine automatische Rückgabe oder Enthaftung
Eine Bürgschaft endet nicht automatisch mit Wegfall des Sicherungszwecks – die Rückgabe muss aktiv beim Begünstigten eingereicht und von diesem bestätigt werden.
Keine automatische persönliche Haftung der Geschäftsführung
Bei einer Inanspruchnahme haftet in der Regel das Unternehmen, nicht die Geschäftsführung persönlich – es sei denn, eine separate persönliche Haftung wurde ausdrücklich vereinbart.
Keine rückwirkende Übertragung bei Anbieterwechsel
Bestehende Bürgschaften laufen bei ihrem ursprünglichen Bürgen unverändert weiter – ein Wechsel des Bürgen betrifft in der Regel nur künftig neu zu stellende Bürgschaften.
Unterschiedliche Prüfungstiefe je nach Bürgschaftsform
Nicht jede Bürgschaft zahlt gleich schnell: Bei einer Bürgschaft auf erstes Anfordern zahlt der Bürge ohne vorherige Prüfung der materiellen Berechtigung, bei einer regulären Bürgschaft prüft er zunächst.
Ausreichende Bonität des Antragstellers
Vor Einrichtung eines Avalrahmens oder Ausstellung einer Bürgschaft prüft der Bürge die wirtschaftlichen Verhältnisse des Unternehmens.
Vollständige Unterlagen für den Antrag
Für die Bearbeitung werden in der Regel Jahresabschluss, Handelsregisterauszug sowie die konkrete Auftragsbestätigung oder Ausschreibungsunterlage benötigt.
Zusätzliche Sicherheiten je nach Bonität und Rahmenhöhe
Bei durchschnittlicher bis guter Bonität ist eine Bürgschaft häufig ohne zusätzliche dingliche Sicherheiten möglich – andernfalls können ergänzende Sicherheiten verlangt werden.
Bürgschaftstext passend zum zugrunde liegenden Vertrag
Der beantragte Bürgschaftstext muss der vertraglich vereinbarten Sicherheit entsprechen – in Art, Höhe und Laufzeit.
Ausreichender Avalrahmen bzw. Einzellimit
Die benötigte Bürgschaftshöhe muss innerhalb des vereinbarten Bürgschaftsrahmens und des geltenden Einzellimits liegen.
Klare Angaben zu Rechtsform und Unternehmenshistorie
Rechtsform und Gründungsdatum des Unternehmens fließen als Beurteilungsgrundlage in die Prüfung durch den Bürgen ein.
Falsche Bürgschaftsart gewählt
Vertragserfüllungs-, Ausführungs- und Gewährleistungsbürgschaft etwa werden leicht verwechselt, obwohl der zugrunde liegende Vertrag klar zwischen den Phasen unterscheidet.
Bürgschaftshöhe nicht exakt an den Vertrag angepasst
Die Bürgschaftshöhe sollte exakt der vertraglich vereinbarten Sicherheit entsprechen – abweichende Beträge führen zu Übersicherung oder Deckungslücken.
Avalrahmen zu spät erhöht
Wird der Bürgschaftsrahmen erst angepasst, wenn er bereits ausgeschöpft ist, kann das Unternehmen bei einem neuen Auftrag kurzfristig handlungsunfähig werden.
Rückgabe oder Enthaftung vergessen
Nicht mehr benötigte Bürgschaften werden häufig nicht aktiv zur Rückgabe eingereicht – das blockiert unnötig Kapazität im Avalrahmen.
Selbstschuldnerische statt Ausfallbürgschaft akzeptiert
Wird eine selbstschuldnerische Bürgschaft gestellt oder akzeptiert, obwohl vertraglich eine Ausfallbürgschaft genügen würde, entsteht unnötig strengere Haftung.
Bürgschaftstext nicht mit dem Vertrag abgeglichen
Weicht der Wortlaut der Bürgschaft in Details vom zugrunde liegenden Vertrag ab, kann das bei einer Inanspruchnahme zu Auslegungsstreit führen.
Unsicher, was davon auf Ihren Fall zutrifft?
Bürgschaften nach Branche
Jede Branche hat eigene Sicherheitsanforderungen. Diese Übersicht zeigt typische Anforderungen und passende Bausteine.
Bauwirtschaft
Hohe Sicherheitsanforderungen über den gesamten Projektverlauf – von der Ausschreibung bis zur Gewährleistung.
Relevante Bausteine
- Bietungs- und Vertragserfüllungsbürgschaft
- Gewährleistungsbürgschaft über mehrjährige Fristen
- Avalrahmen für parallele Bauvorhaben
Handwerk
Vorleistungen bei Material und Personal, gesetzlicher Sicherungsanspruch gegenüber Auftraggebern.
Relevante Bausteine
- Bauhandwerkersicherungsbürgschaft (§ 650f BGB)
- Gewährleistungsbürgschaft
- Kleinere, schnell abrufbare Rahmenlimits
Maschinen- & Anlagenbau
Hohe Auftragswerte mit Vorauszahlungen und langen Projektlaufzeiten bis zur Abnahme.
Relevante Bausteine
- Anzahlungsbürgschaft für Vorleistungen
- Vertragserfüllungsbürgschaft über die Bauzeit
- Kombination mit Zollbürgschaften bei Exportprojekten
Handel & Logistik
Wiederkehrende Zollvorgänge und Sicherheitsanforderungen im grenzüberschreitenden Warenverkehr.
Relevante Bausteine
- Zollbürgschaften für Einfuhrabgaben
- Zahlungsbürgschaften in Lieferbeziehungen
- Avalrahmen für wiederkehrende Vorgänge
Energiewirtschaft
Sicherheitsanforderungen von Energieversorgern und Netzbetreibern bei Lieferverträgen und Anschlussprojekten.
Relevante Bausteine
- Bürgschaften gegenüber Energieversorgern
- Vertragserfüllungsbürgschaften bei Anschluss- und Installationsprojekten
- Avalrahmen für wiederkehrende Lieferverträge
Checklisten für die Praxis
Zum Durcharbeiten und Vorbereiten – die wichtigsten Punkte auf einen Blick.
Vorbereitung auf das Beratungsgespräch
0/6Diese Angaben helfen, den Bürgschaftsbedarf im Gespräch realistisch einzuschätzen.
Unterlagen für den Bürgschaftsantrag
0/5Diese Unterlagen beschleunigen die Bearbeitung durch den Bürgen.
Im Ernstfall: einer Inanspruchnahme richtig begegnen
0/6Wird eine gestellte Bürgschaft tatsächlich in Anspruch genommen, kommt es auf diese Punkte an.
Wissen zum Mitnehmen
Kompakte Materialien zum Nachschlagen und Vorbereiten.
Glossar Bürgschaften & Avale
Die wichtigsten Fachbegriffe kompakt erklärt – zum Nachschlagen.
Checkliste: Unterlagen für den Bürgschaftsantrag
Alle Unterlagen für einen reibungslosen Bürgschaftsantrag auf einen Blick.
Excel-Vorlage: Bürgschaftsrahmen & Obligo-Übersicht
Behalten Sie mehrere laufende Bürgschaften und Baustellen mit einer Vorlage im Blick.
Checkliste: Einer Inanspruchnahme richtig begegnen
Die wichtigsten Schritte, wenn eine gestellte Bürgschaft tatsächlich in Anspruch genommen wird.
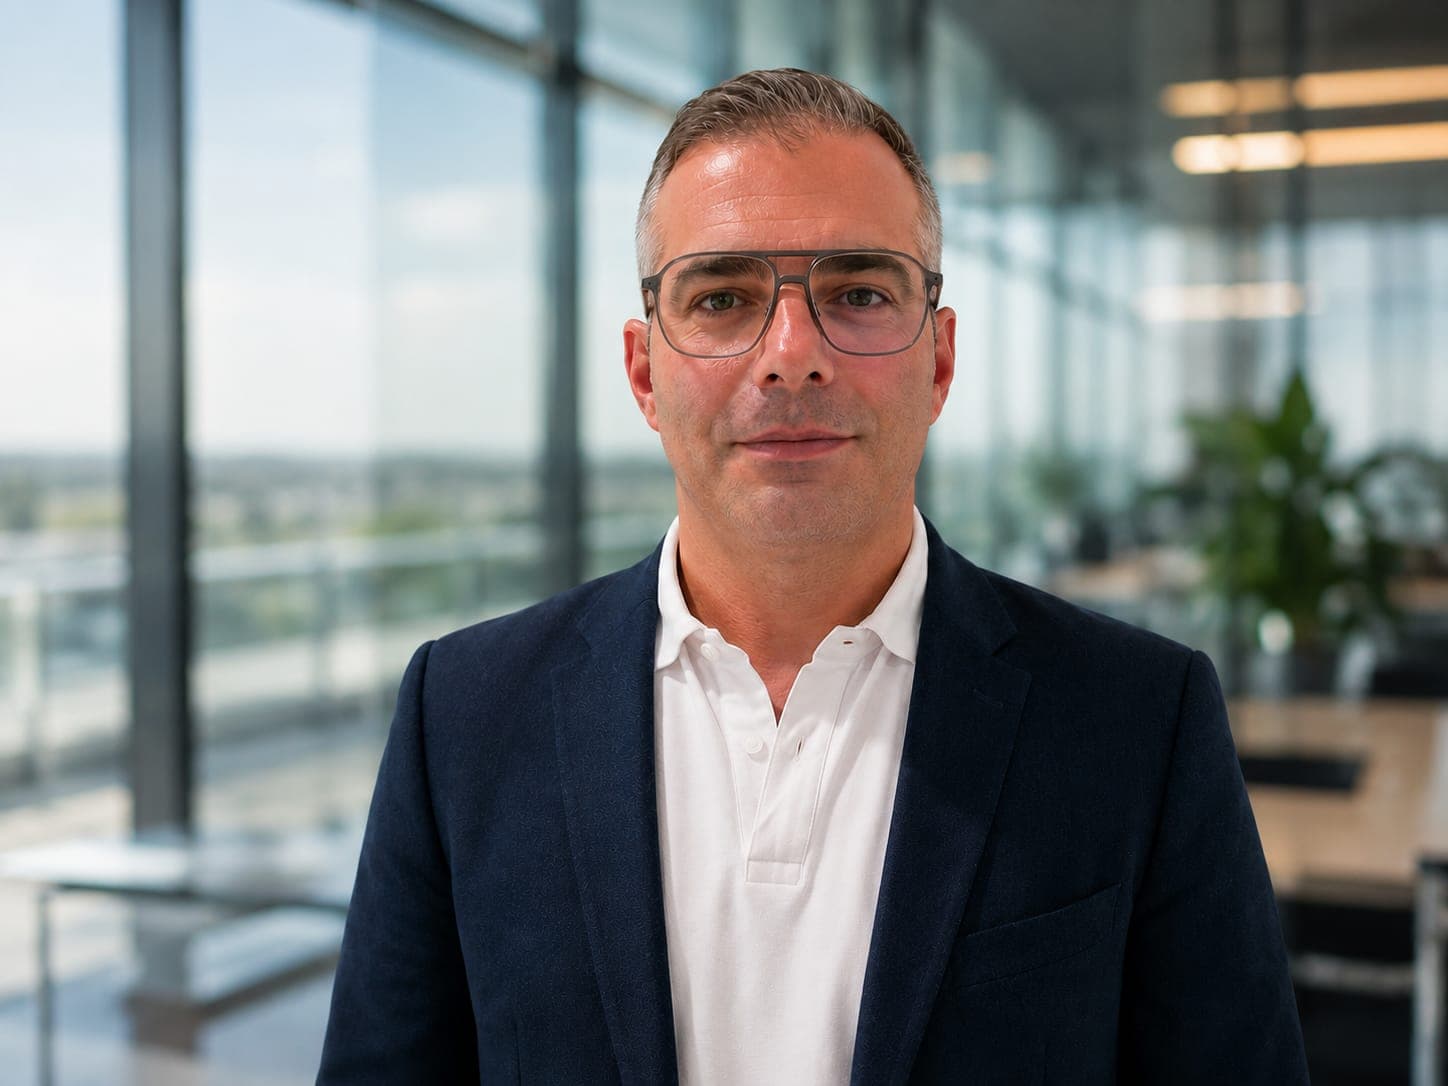
Ihr Ansprechpartner
Beratung mit Gesicht – nicht aus dem Callcenter.
Franko Ciavolino
ProtectFinance – eine Marke der Württembergischen Versicherungsagentur Franko Ciavolino
Registriert nach § 34d GewO
Versicherungsfachmann (BWV) · Fachberater für Finanzdienstleistungen (IHK)
Häufige Fragen zu Bürgschaften
Grundlagen zu Bürgschaften, Avalen und Kautionsversicherung – neutral erklärt.
Weitere Absicherungen für Ihr Unternehmen
Vorteile, Zielgruppen und den Beratungsablauf zur Bürgschaftsversicherung finden Sie gebündelt auf der Bürgschaftsversicherung im Überblick.
Sichern Sie Ihre Aufträge – und Ihre Liquidität.
Gemeinsam richten wir den passenden Avalrahmen ein und stellen die Bürgschaften, die Ihre Auftraggeber verlangen.